Introduction
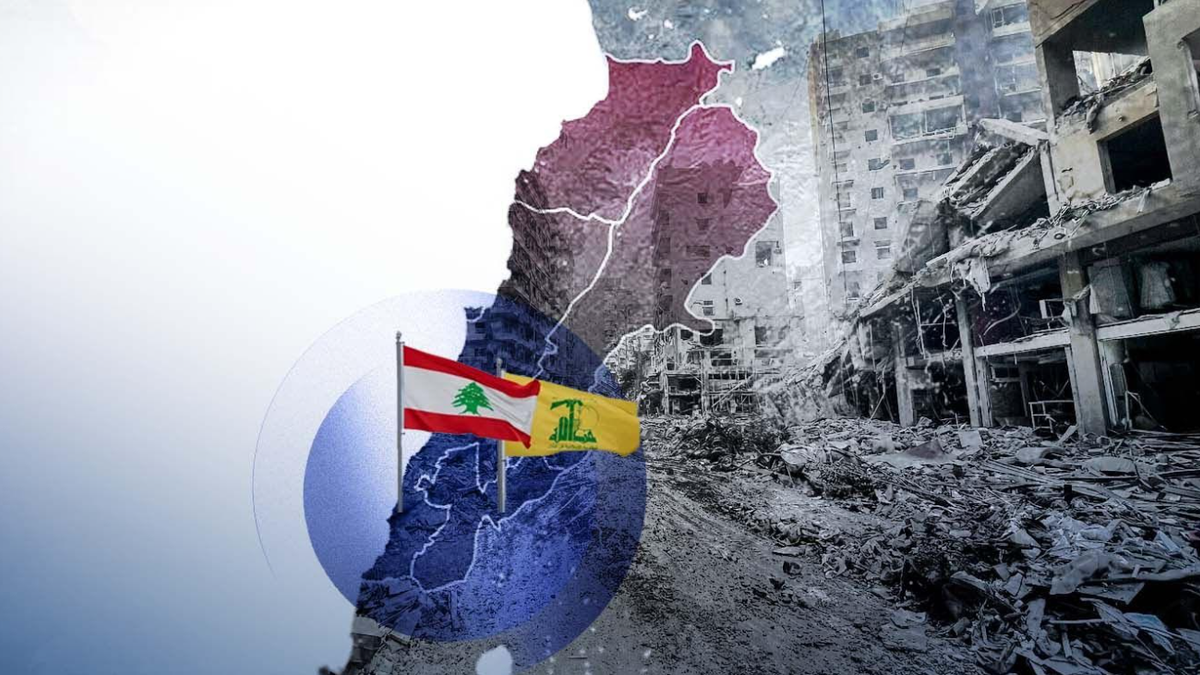
Les récentes sanctions américaines ciblant des individus liés au Hezbollah, y compris des membres du parlement, des responsables de la sécurité et des personnalités politiques, sont bien plus qu'une simple annonce de routine. Alors que les sanctions ont traditionnellement été un outil pour les États-Unis afin de contrer les réseaux financiers du Hezbollah, les dernières mesures laissent entrevoir un changement plus large dans la manière dont le Liban est perçu par la communauté mondiale. Pendant des années, les problèmes du Liban étaient principalement perçus comme des problèmes économiques et financiers. Les conversations étaient centrées sur le défaut souverain, l'effondrement du secteur bancaire, la dette publique, les échecs de gouvernance, la corruption et l'instabilité monétaire. Aujourd'hui, une nouvelle perspective émerge. Le Liban n'est plus seulement considéré comme un État en difficulté financière ; il est de plus en plus perçu à travers le prisme de la sécurité, de la géopolitique, des sanctions et des risques financiers combinés. Ce changement a des implications importantes qui dépassent largement les personnes directement visées par les sanctions.
De la crise financière à la crise de risque intégrée
L'effondrement financier du Liban a commencé comme une crise économique typique. Le pays a fait défaut sur ses obligations en euro-obligations en mars 2020, le secteur bancaire a subi une perte massive de confiance et la livre libanaise a connu l'un des pires effondrements monétaires de l'histoire récente. Mais les crises évoluent. Ce qui a commencé comme une crise bancaire et de la dette souveraine s'est entremêlé avec les développements régionaux. La tension permanente entre Israël et le Hezbollah, l'escalade des relations entre les États-Unis et l'Iran, et les inquiétudes internationales croissantes concernant la gouvernance, le respect des sanctions et les contrôles anti-blanchiment ont remodelé le profil de risque du Liban. Le Liban est désormais confronté à de multiples couches de risques : financiers, politiques, sécuritaires, liés aux sanctions et aux risques de blanchiment d'argent et de financement du terrorisme (LCB/FT). La fusion de ces risques crée des défis bien plus complexes que n'importe quelle crise isolée.
Pourquoi les marchés financiers s'en soucient
Les marchés financiers n'attendent pas les décisions officielles. Ils réagissent aux attentes, aux perceptions et aux risques futurs. Les banques internationales, les institutions correspondantes, les assureurs, les investisseurs et les fournisseurs de financement du commerce évaluent continuellement les juridictions en fonction de facteurs juridiques, réglementaires, opérationnels et réputationnels. Lorsque les indicateurs de risque commencent à converger, ces institutions adoptent souvent une approche prudente. C'est ce qu'on appelle le « dérisking » (désengagement des risques). Le dérisking se produit lorsque les institutions financières réduisent ou mettent fin à leurs relations d'affaires parce que les risques perçus de conformité et de réputation l'emportent sur les avantages potentiels. Dans le cas du Liban, l'inquiétude n'est pas que les banques internationales abandonnent brusquement le pays. Le risque est l'accumulation progressive de frictions financières. Cette friction pourrait se manifester par une diligence raisonnable plus stricte, des processus de paiement plus lents, des coûts de conformité plus élevés, un intégration plus difficile, des relations bancaires réduites, un financement du commerce plus serré et une surveillance accrue des transactions transfrontalières. Chaque étape peut sembler gérable individuellement, mais ensemble, elles peuvent gravement affaiblir une économie fragile.
Le piège de l'informalisation
Une conséquence souvent négligée des environnements fortement sanctionnés est la croissance de l'informalité. À mesure que l'accès aux canaux financiers formels devient plus difficile, les entreprises et les individus recherchent naturellement des moyens alternatifs pour fonctionner. Les transactions en espèces augmentent. Les systèmes de règlement informels se développent. Les intermédiaires financiers non réglementés deviennent plus attrayants. Des structures économiques parallèles émergent. Cela crée une boucle de rétroaction dangereuse. À mesure que l'activité économique se déplace en dehors des institutions réglementées, les préoccupations internationales concernant la transparence et l'intégrité financière augmentent. Des niveaux de préoccupation plus élevés conduisent à une surveillance plus étroite. Une surveillance plus étroite encourage davantage le dérisking. Le dérisking supplémentaire pousse encore plus d'activité vers des canaux informels. Le résultat est un cycle qui affaiblit à la fois la transparence financière et la capacité de l'État. Pour le Liban, déjà confronté à une importante économie de cash et à une forte dollarisation, ce risque est particulièrement aigu.
L'impact sur la reconstruction et la reprise Les effets vont au-delà du secteur bancaire. La reprise future du Liban dépend fortement de sa capacité à attirer des financements extérieurs, à reconstruire ses infrastructures, à restaurer la confiance des investisseurs et à se reconnecter aux marchés internationaux des capitaux. Tous ces objectifs deviennent plus difficiles lorsqu'un pays est perçu à travers un prisme sécuritaire et financier. Les donateurs internationaux pourraient devenir plus prudents. Les institutions de financement du développement pourraient imposer des garanties plus strictes. Les investisseurs privés pourraient retarder leurs décisions. Les projets de reconstruction pourraient se heurter à davantage d'obstacles politiques et de conformité. Même si le financement est disponible, y accéder peut devenir plus lent, plus coûteux et plus conditionnel. À un moment où le Liban a besoin d'investissements substantiels pour reconstruire son économie et ses institutions, cela pose un défi stratégique important.
Le paradoxe de la souveraineté
Ironiquement, le plus grand danger à long terme pourrait être institutionnel plutôt que financier. Les sanctions et le dérisking visent souvent à influencer les comportements et à accroître la responsabilité. Pourtant, dans les États faibles, ils peuvent parfois avoir des conséquences imprévues. À mesure que l'activité économique s'éloigne des institutions réglementées, les gouvernements perdent le contrôle des flux financiers. La collecte des impôts devient plus difficile. La surveillance réglementaire s'affaiblit. Les réseaux informels gagnent en puissance. L'autorité de l'État diminue. En d'autres termes, les mesures mêmes destinées à exercer une pression sur les acteurs ciblés peuvent involontairement affaiblir l'environnement institutionnel plus large. Pour le Liban, déjà aux prises avec des problèmes de gouvernance, de souveraineté et d'efficacité institutionnelle, c'est une préoccupation grave.
Conclusion
Les dernières sanctions ne doivent pas être considérées uniquement comme des actions contre des individus spécifiques. Elles font partie d'un changement plus large dans la façon dont le Liban est perçu mondialement. Le pays est de plus en plus perçu non seulement comme une victime de l'effondrement financier, mais comme un endroit où la fragilité financière, le conflit géopolitique, l'exposition aux sanctions et les préoccupations sécuritaires se croisent. Ce changement est important parce que la finance internationale réagit aux perceptions du risque bien avant que les politiques formelles ne soient établies. Le Liban est confronté à un défi qui dépasse la réforme bancaire ou l'ajustement budgétaire. Il doit convaincre la communauté mondiale qu'il reste un État crédible, transparent et gouvernable, capable de gérer à la fois les risques financiers et sécuritaires. Ne pas le faire risque de créer un cycle où les tensions sécuritaires alimentent les sanctions, les sanctions conduisent au dérisking, le dérisking stimule l'informalité, l'informalité affaiblit les institutions et la faiblesse institutionnelle attire une surveillance internationale encore plus grande. La question centrale n'est plus de savoir si le Liban peut se remettre d'une crise financière. La question est de savoir si le Liban peut empêcher cette crise de devenir un état permanent de marginalisation géopolitique et financière.